 Støt Socii.dk 💸
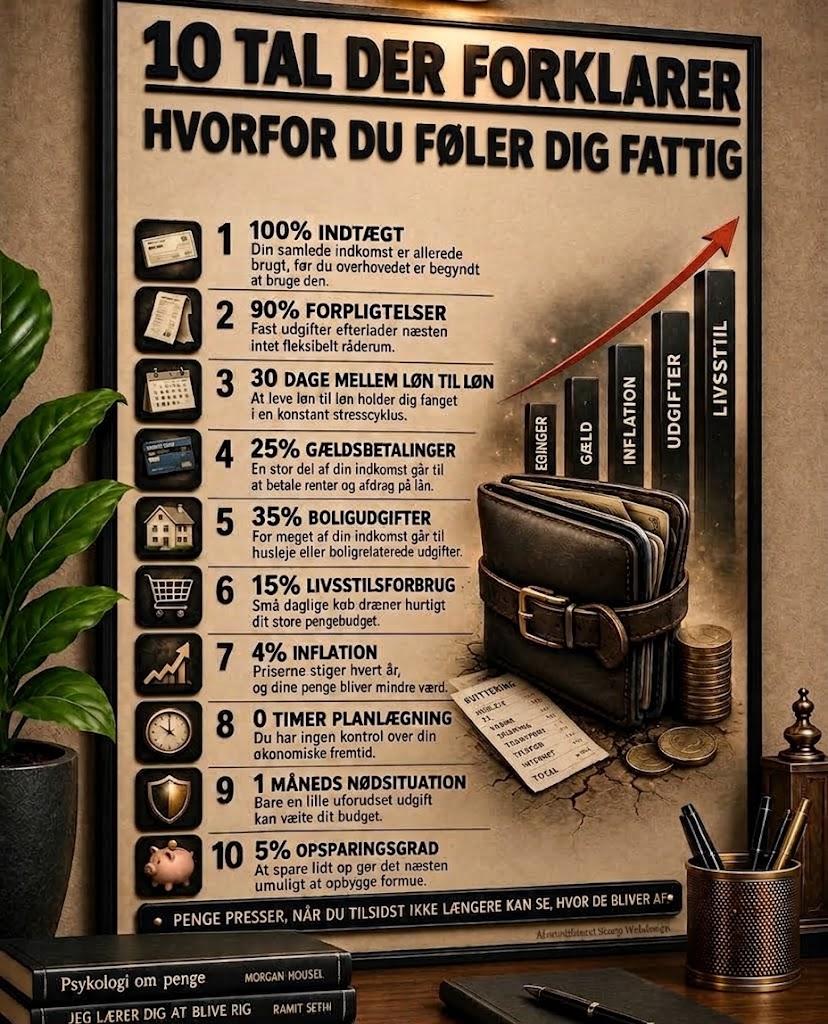
"10 tal der forklarer dårlig økonomi og hvorfor du føler dig fattig. Guider behandler punkt for punkt, det at føle sig økonomisk presset eller have en ustabil privatøkonomi".
Her er en konstruktiv og læringsorienteret analyse af indholdet, opdelt i de vigtigste pædagogiske og økonomiske budskaber - simpelt konkret.
Analyse af de 10 punkter (Privatøkonomisk læring)
1. 100% Indtægt (Økonomisk bundethed):
Læring: Når alle dine penge er øremærket på forhånd, har du intet manøvrerum. Løsningen er ofte at opbygge en buffer før måneden starter eller automatisere en del af lønnen til opsparing.
2. 90% Forpligtelser (Høje faste udgifter):
Læring: Hvis de faste udgifter er for høje, bliver økonomien ekstremt sårbar. Tommelfingerreglen i sund økonomi er at holde de faste udgifter på et lavere niveau (f.eks. max 50-60%), så der er plads til både opsparing og variabelt forbrug.
3. 30 dage mellem løn til løn (Løn-til-løn-fælden):
Læring: At leve fra måned til måned skaber konstant psykologisk stress. Læringen er at arbejde sig hen imod en "puffer-måned" (en måneds buffer på kontoen), så man altid betaler denne måneds regninger med sidste måneds løn.
4. 25% Gældsbetalinger (Dyr gæld):
Læring: En fjerdedel af indkomsten til gældsafdrag hæmmer din økonomiske vækst markant. Prioritering af afvikling af forbrugsgæld og højtforrentede lån er en af de hurtigste måder at opnå mere frihed.
5. 35% Boligudgifter (Tung boligpost):
Læring: Boligen er ofte den største enkeltpost. Hvis boligudgifterne udgør for stor en del af indkomsten, bliver det svært at dække øvrige behov eller spare op.
6. 15% Livsstilsforbrug (Småbækker-effekten):
Læring: "Impulskøb" og små dagligdagsudgifter (kaffe, take-out, abonnementer) løber hurtigt op uden at give langvarig værdi. Et bevidst forbrug gør en stor forskel.
7. 4% Inflation (Købekraftens udhulning):
Læring: Penge på en almindelig bankkonto mister værdi over tid, hvis inflationen er højere end renten. Det understreger vigtigheden af på sigt at investere sine langsigtede opsparinger.
8. 0 timer planlægning (Manglende overblik):
Læring: Uden et budget eller økonomisk planlægning styrer økonomien dig i stedet for omvendt. Blot 30–60 minutter om måneden med et budgetark kan skabe stor tryghed.
9. 1 måneds nødsituation (Manglede akutbuffer):
Læring: Hvis en uforudset udgift (f.eks. tandlæge eller bilreparation) kan vælte budgettet, mangler der en nødfond (typisk 3–6 måneders udgifter sat til side).
10. 5% Opsparingsgrad (Lav opsparing):
Læring: At gemme 5% er en start, men for virkelig at opbygge formue eller tryghed anbefales det ofte at stræbe efter 10–20% af indkomsten, hvis muligt.
Søjlerne (Reginger/Egne udgifter, Gæld, Inflation, Udgifter, Livsstil) og pilen opad illustrerer, hvordan udgiftstrykket kan stige og overstige den faktiske indkomst over tid, hvis man ikke er opmærksom.
Samlet læringsudbytte:
Billedet fungerer som en diagnostisk tjekliste for privatøkonomisk sundhed. Det overordnede budskab er, at følelsen af at have en dårlig eller presset økonomi sjældent kun handler om hvor meget man tjener, men i høj grad om hvordan pengene er fordelt, planlagt og forvaltet.
Billedets oprindelse:
I bunden fremgår det med lille tekst: "AI-modificeret Scoop Webdesign". Billedet er altså skabt eller redigeret ved hjælp af kunstig intelligens til at fungere som et pædagogisk eller visuelt oplysende opslag til sociale medier eller undervisning.
Du er velkommen til at like - kommentere og debattere.
#Socii Klik her: #OleVagnkjær for at se flere af mine indlæg.
Her er en konstruktiv og læringsorienteret analyse af indholdet, opdelt i de vigtigste pædagogiske og økonomiske budskaber - simpelt konkret.
Analyse af de 10 punkter (Privatøkonomisk læring)
1. 100% Indtægt (Økonomisk bundethed):
Læring: Når alle dine penge er øremærket på forhånd, har du intet manøvrerum. Løsningen er ofte at opbygge en buffer før måneden starter eller automatisere en del af lønnen til opsparing.
2. 90% Forpligtelser (Høje faste udgifter):
Læring: Hvis de faste udgifter er for høje, bliver økonomien ekstremt sårbar. Tommelfingerreglen i sund økonomi er at holde de faste udgifter på et lavere niveau (f.eks. max 50-60%), så der er plads til både opsparing og variabelt forbrug.
3. 30 dage mellem løn til løn (Løn-til-løn-fælden):
Læring: At leve fra måned til måned skaber konstant psykologisk stress. Læringen er at arbejde sig hen imod en "puffer-måned" (en måneds buffer på kontoen), så man altid betaler denne måneds regninger med sidste måneds løn.
4. 25% Gældsbetalinger (Dyr gæld):
Læring: En fjerdedel af indkomsten til gældsafdrag hæmmer din økonomiske vækst markant. Prioritering af afvikling af forbrugsgæld og højtforrentede lån er en af de hurtigste måder at opnå mere frihed.
5. 35% Boligudgifter (Tung boligpost):
Læring: Boligen er ofte den største enkeltpost. Hvis boligudgifterne udgør for stor en del af indkomsten, bliver det svært at dække øvrige behov eller spare op.
6. 15% Livsstilsforbrug (Småbækker-effekten):
Læring: "Impulskøb" og små dagligdagsudgifter (kaffe, take-out, abonnementer) løber hurtigt op uden at give langvarig værdi. Et bevidst forbrug gør en stor forskel.
7. 4% Inflation (Købekraftens udhulning):
Læring: Penge på en almindelig bankkonto mister værdi over tid, hvis inflationen er højere end renten. Det understreger vigtigheden af på sigt at investere sine langsigtede opsparinger.
8. 0 timer planlægning (Manglende overblik):
Læring: Uden et budget eller økonomisk planlægning styrer økonomien dig i stedet for omvendt. Blot 30–60 minutter om måneden med et budgetark kan skabe stor tryghed.
9. 1 måneds nødsituation (Manglede akutbuffer):
Læring: Hvis en uforudset udgift (f.eks. tandlæge eller bilreparation) kan vælte budgettet, mangler der en nødfond (typisk 3–6 måneders udgifter sat til side).
10. 5% Opsparingsgrad (Lav opsparing):
Læring: At gemme 5% er en start, men for virkelig at opbygge formue eller tryghed anbefales det ofte at stræbe efter 10–20% af indkomsten, hvis muligt.
Søjlerne (Reginger/Egne udgifter, Gæld, Inflation, Udgifter, Livsstil) og pilen opad illustrerer, hvordan udgiftstrykket kan stige og overstige den faktiske indkomst over tid, hvis man ikke er opmærksom.
Samlet læringsudbytte:
Billedet fungerer som en diagnostisk tjekliste for privatøkonomisk sundhed. Det overordnede budskab er, at følelsen af at have en dårlig eller presset økonomi sjældent kun handler om hvor meget man tjener, men i høj grad om hvordan pengene er fordelt, planlagt og forvaltet.
Billedets oprindelse:
I bunden fremgår det med lille tekst: "AI-modificeret Scoop Webdesign". Billedet er altså skabt eller redigeret ved hjælp af kunstig intelligens til at fungere som et pædagogisk eller visuelt oplysende opslag til sociale medier eller undervisning.
Du er velkommen til at like - kommentere og debattere.
#Socii Klik her: #OleVagnkjær for at se flere af mine indlæg.
"10 tal der forklarer dårlig økonomi og hvorfor du føler dig fattig. Guider behandler punkt for punkt, det at føle sig økonomisk presset eller have en ustabil privatøkonomi".
Her er en konstruktiv og læringsorienteret analyse af indholdet, opdelt i de vigtigste pædagogiske og økonomiske budskaber - simpelt konkret.
Analyse af de 10 punkter (Privatøkonomisk læring)
1. 100% Indtægt (Økonomisk bundethed):
Læring: Når alle dine penge er øremærket på forhånd, har du intet manøvrerum. Løsningen er ofte at opbygge en buffer før måneden starter eller automatisere en del af lønnen til opsparing.
2. 90% Forpligtelser (Høje faste udgifter):
Læring: Hvis de faste udgifter er for høje, bliver økonomien ekstremt sårbar. Tommelfingerreglen i sund økonomi er at holde de faste udgifter på et lavere niveau (f.eks. max 50-60%), så der er plads til både opsparing og variabelt forbrug.
3. 30 dage mellem løn til løn (Løn-til-løn-fælden):
Læring: At leve fra måned til måned skaber konstant psykologisk stress. Læringen er at arbejde sig hen imod en "puffer-måned" (en måneds buffer på kontoen), så man altid betaler denne måneds regninger med sidste måneds løn.
4. 25% Gældsbetalinger (Dyr gæld):
Læring: En fjerdedel af indkomsten til gældsafdrag hæmmer din økonomiske vækst markant. Prioritering af afvikling af forbrugsgæld og højtforrentede lån er en af de hurtigste måder at opnå mere frihed.
5. 35% Boligudgifter (Tung boligpost):
Læring: Boligen er ofte den største enkeltpost. Hvis boligudgifterne udgør for stor en del af indkomsten, bliver det svært at dække øvrige behov eller spare op.
6. 15% Livsstilsforbrug (Småbækker-effekten):
Læring: "Impulskøb" og små dagligdagsudgifter (kaffe, take-out, abonnementer) løber hurtigt op uden at give langvarig værdi. Et bevidst forbrug gør en stor forskel.
7. 4% Inflation (Købekraftens udhulning):
Læring: Penge på en almindelig bankkonto mister værdi over tid, hvis inflationen er højere end renten. Det understreger vigtigheden af på sigt at investere sine langsigtede opsparinger.
8. 0 timer planlægning (Manglende overblik):
Læring: Uden et budget eller økonomisk planlægning styrer økonomien dig i stedet for omvendt. Blot 30–60 minutter om måneden med et budgetark kan skabe stor tryghed.
9. 1 måneds nødsituation (Manglede akutbuffer):
Læring: Hvis en uforudset udgift (f.eks. tandlæge eller bilreparation) kan vælte budgettet, mangler der en nødfond (typisk 3–6 måneders udgifter sat til side).
10. 5% Opsparingsgrad (Lav opsparing):
Læring: At gemme 5% er en start, men for virkelig at opbygge formue eller tryghed anbefales det ofte at stræbe efter 10–20% af indkomsten, hvis muligt.
Søjlerne (Reginger/Egne udgifter, Gæld, Inflation, Udgifter, Livsstil) og pilen opad illustrerer, hvordan udgiftstrykket kan stige og overstige den faktiske indkomst over tid, hvis man ikke er opmærksom.
Samlet læringsudbytte:
Billedet fungerer som en diagnostisk tjekliste for privatøkonomisk sundhed. Det overordnede budskab er, at følelsen af at have en dårlig eller presset økonomi sjældent kun handler om hvor meget man tjener, men i høj grad om hvordan pengene er fordelt, planlagt og forvaltet.
Billedets oprindelse:
I bunden fremgår det med lille tekst: "AI-modificeret Scoop Webdesign". Billedet er altså skabt eller redigeret ved hjælp af kunstig intelligens til at fungere som et pædagogisk eller visuelt oplysende opslag til sociale medier eller undervisning.
Du er velkommen til at like - kommentere✍️ og debattere.
#Socii Klik her: #OleVagnkjær for at se flere af mine indlæg.
0 Comments
0 Shares
91 Views

 Dansk